※本記事にはプロモーションを含みます。
2026年2月、アパートローンの引き落とし額が217,446円になっていました。それまでは196,339円だったので、月に21,107円増えたことになります。
このローンは3年固定で、固定期間の満了は今回が3回目です。2020年と2023年の更新では返済額は据え置きで、更新のたびに事務手数料はかかっても、引き落とし額そのものは変わりませんでした。それが3回目で初めて上がったのです。
しかも今回は、再び固定にするほうが変動より高いという状況で、固定を選べば返済額はもっと増えていました。そのうえでの217,446円です。
金利上昇の解説記事は多くありますが、固定金利の更新で実際にいくら変わるのかを実額で書いたものは見かけなかったので、自分の記録として残します。金額と日付は実際のものです。
借りたときの条件
物件は横浜の木造一棟アパート、2017年築です。
- 借入額:5,950万円
- 返済期間:35年
- 金利タイプ:3年固定(満了ごとに更新)
- 直近の適用金利:1.975%
- 実行:2017年
- 金融機関:オリックス銀行
固定期間の満了日は1月10日で、3年ごとに更新のタイミングが来るので、2020年、2023年、そして2026年がその年でした。
2回目までは据え置きだった
2020年と2023年の更新では返済額は変わらず、更新の手続きに事務手数料はかかっても、月々の引き落とし額は据え置きのまま続いていました。
2回続けて据え置きだったので、正直なところ3回目も同じだろうと思っていました。更新は事務手続きであって、金額が動くものだという意識が薄れていたのが、今回の反省点です。
2025年12月に届いた3通のメール
最初の通知は2025年12月5日で、件名は「《必ずご確認ください》固定金利期間満了にともなう申込手続きのお願い」でした。本文にはこう書かれていました。
ご利用中のローンの固定金利期間が2026年01月10日に満了します。(中略)お客さま専用ページにログインし、「各種契約関連手続き」メニューの「固定金利期間満了時の申込手続き」から満了後の金利を選択して手続きをしてください。
期日までに手続きが完了しない場合は、変動金利型に移行します。
最後の一行が要点で、手続きをしなければ、自動的に変動金利型になります。
その後、12月25日と12月30日にも「《お急ぎください》」という件名で同じ内容の通知が届いたので、1か月で3通です。
12月30日に「変動金利型移行の申込受付のお知らせ」が届き、年が明けた2026年1月20日には「変動金利型への移行にともない、返済予定表を発行しました」という通知が届いて、ここで新しい返済額が確定しました。
再び固定にする選択肢もあったが、変動より高かった
通知にあるとおり、満了時には「満了後の金利を選択して手続き」ができるので、再び固定にする選択肢もありました。ただし、提示された固定金利は変動より高い水準で、固定を選んでいれば返済額は217,446円よりさらに増えていたことになります。
「固定のほうが金利は高いが、変わらない安心が買える」というのが一般的な説明だと思いますが、実際にその場に立つと、判断はもう少し具体的です。固定にすれば次の3年は確実にこの額で、変動にすれば下がる可能性も上がる可能性もあるなかで、その差額を毎月払い続けるかどうかという選択でした。
今回は変動を選んでいます。日銀が引き上げ方針を公表している以上、上がる側に賭けているわけではありませんが、それでも、提示された固定との差を払い続けるほどの確信は持てなかったのです。
3回目の更新で、返済額は月21,107円増えた
| 2023年〜2026年1月 | 2026年2月〜 | |
|---|---|---|
| 金利 | 1.975%(3年固定) | 約2.85%(変動) |
| 毎月の返済額 | 196,339円 | 217,446円 |
| 差 | — | +21,107円(+10.8%) |
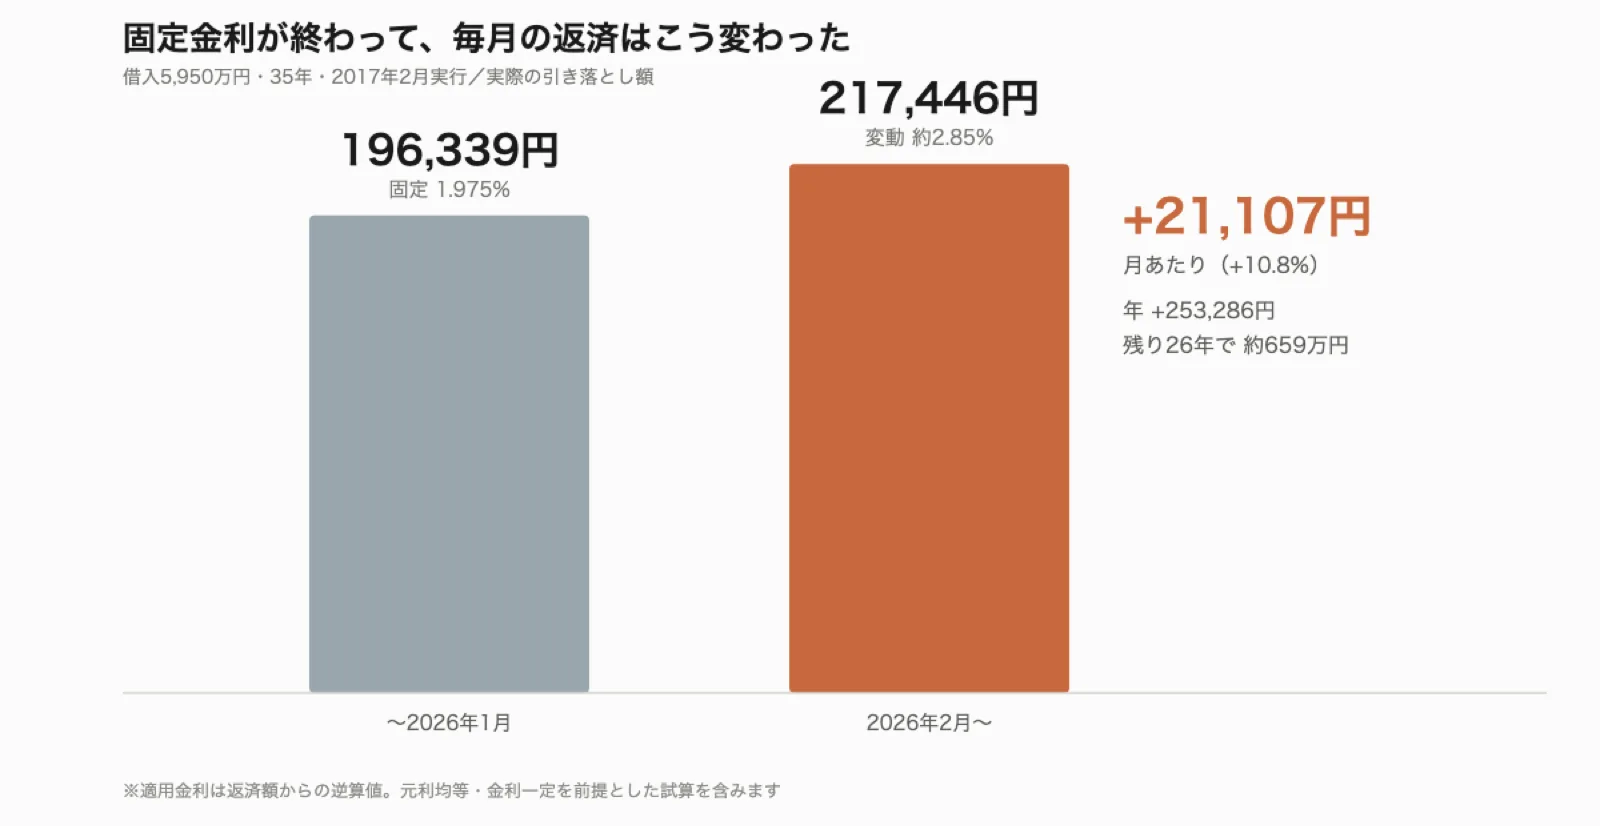
年間では253,286円で、残りの返済回数は312回(約26年)なので、この金利が続いた場合は総額で約659万円の増加になります。
適用金利は約2.85%で、1.975%からの上昇幅はおよそ0.87ポイントでした。
同じ1年で長期金利は1.24ポイント上がっていた
3回目だけ上がったのは、更新のタイミングが今の相場に当たったからです。それを確かめるために、財務省が公表している国債金利情報のCSVを取得して1年ぶんを並べてみました。会員登録は不要で、誰でも取得できるデータです。
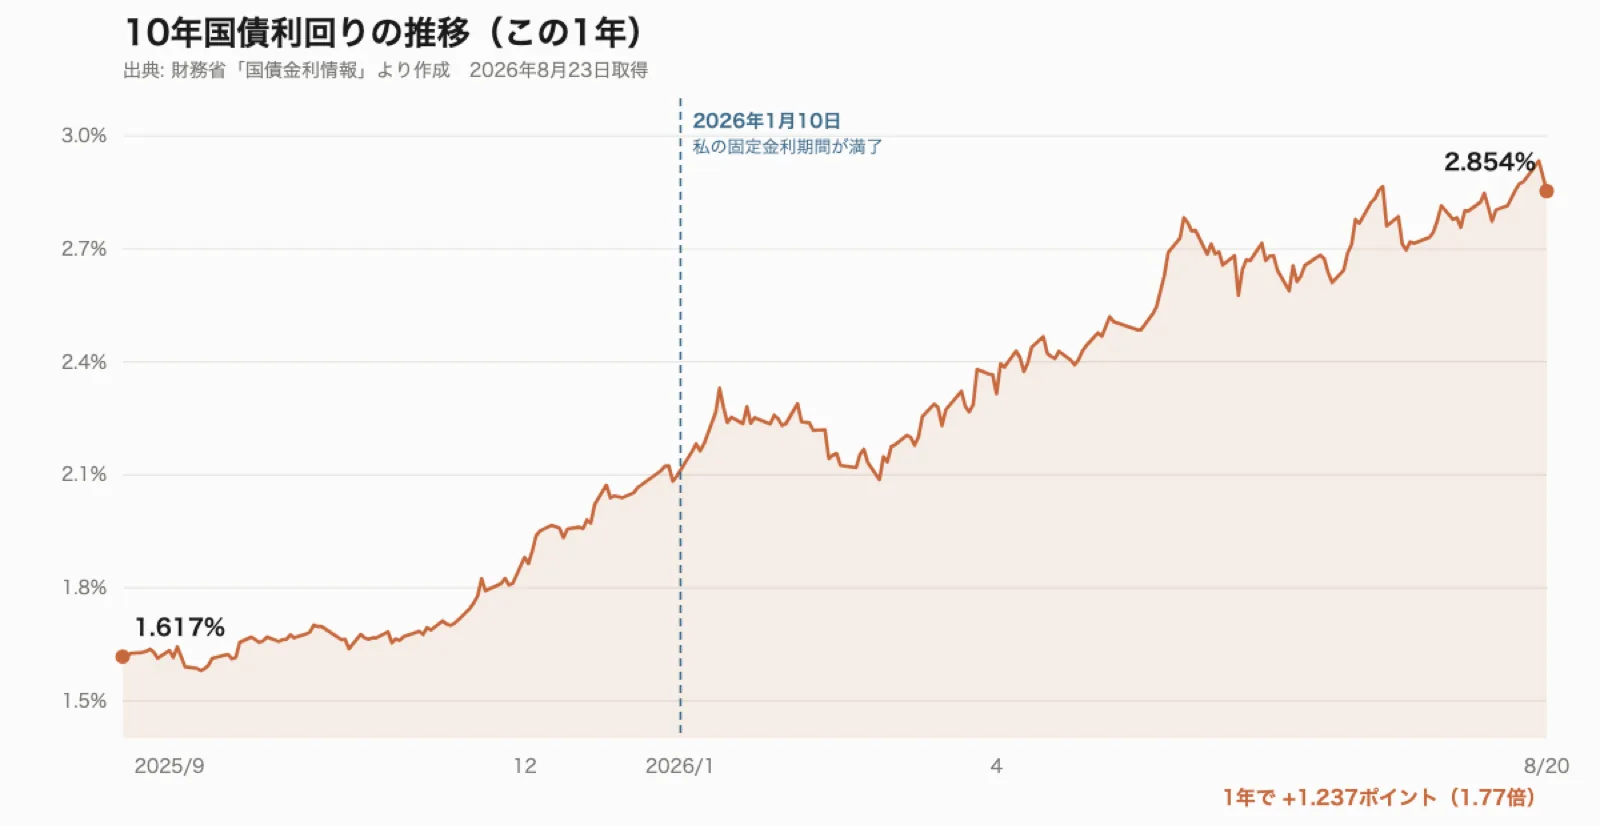
| 年限 | 2025年8月20日 | 2026年8月20日 | 差 |
|---|---|---|---|
| 10年 | 1.617% | 2.854% | +1.237ポイント |
| 20年 | 2.624% | 3.719% | +1.095ポイント |
| 30年 | 3.095% | 3.995% | +0.900ポイント |
| 40年 | 3.356% | 4.002% | +0.646ポイント |
10年国債の利回りは1年で1.237ポイント、率にして1.77倍になっていたので、ローンの+0.87ポイントはこの動きの範囲に収まっています。
適用金利の約2.85%と、2026年8月20日時点の10年国債利回り2.854%が近い数字だったのは、並べてみて初めて分かったことでした。
データを取るときの注意点として、CSVは2種類あります。jgbcm_all.csv は1974年からの全期間ですが、更新が月単位で当月分が入っていないので、当月の数字が必要なら jgbcm.csv(今年度分・日次更新)を使います。日付は「R8.8.20」のような元号表記で、文字コードはShift_JISです。
日銀は「引き続き政策金利を引き上げ」と公表文に記載している
今後について、日本銀行の公表文の原本を確認しました。2026年6月16日の「金融市場調節方針の変更について」です。
決定内容は、無担保コールレート(オーバーナイト物)を1.0%程度で推移するよう促すことで、基準貸付利率は1.25%、適用は翌営業日の6月17日からとなっています。
そして最後の項には、こう記載されています。
今後の金融政策運営については、基調的な物価上昇率が2%に近づいているなか、現在の金融環境が緩和的であることを踏まえると、経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになると考えている。
「追加利上げ観測」という表現をよく見かけますが、これは観測ではなく公表文に記載された方針なのです。
注記まで読むと、この決定は賛成7・反対1で、反対したのは浅田委員でした。理由は「中東情勢の影響について、物価の上振れリスクよりも生産・雇用の下振れリスクの方が大きく、金融市場調節方針を据え置くことが望ましい」と記載されています。
ただし、次はいつ何%にするという時期の話は公表文にはなく、そこは市場の観測です。
固定期間の更新を控えている場合に確認したい3点
1. 前回据え置きだったことは、次回の根拠にならない
これが今回いちばん実感したことです。2020年と2023年の更新では返済額が変わらなかったので、更新を事務手続きとして扱ってしまっていましたが、据え置きが続いたのは相場がそうだっただけで、約束されていたわけではありません。
2. 固定のほうが安いとは限らない
今回は、再び固定にするほうが変動より高い提示でした。金利が上がっている局面では、これから先を織り込んだ固定の水準がいま適用される変動を上回るので、「固定にすれば負担が軽くなる」わけではありません。比べたうえで、その差額を払う価値があるかを決める話になります。
なお、通知には「期日までに手続きが完了しない場合は、変動金利型に移行します」とも明記されていました。つまり放置は中立ではなく、変動を選んだのと同じ結果になるわけで、比較したうえで選ぶのと、気づかないうちにそうなるのとでは意味が違います。
3. 返済額は翌月から変わる
変動金利には返済額を一定期間据え置くルールを設けている商品もありますが、この移行では新しい条件で計算し直された額が翌月の引き落としから適用され、段階的な調整はありませんでした。
まとめ
- 2017年に5,950万円・35年で借りたアパートローンは3年固定。満了は2020年・2023年・2026年の3回
- 2020年と2023年の更新では返済額は据え置きだった(事務手数料は都度発生)
- 3回目の2026年1月10日の満了で、変動金利型へ移行
- 再び固定にする選択肢はあったが、提示された固定金利は変動より高かった
- 通知メールは2025年12月に3通。「手続きしなければ変動金利型に移行する」と明記されていた
- 2026年2月の引き落としから196,339円 → 217,446円(+21,107円)
- 適用金利は約2.85%(+0.87ポイント)
- 年間で約25万円、残り約26年で約659万円の増加
- 同じ1年で10年国債利回りは1.617% → 2.854%(+1.237ポイント)動いていた
- 日銀は「引き続き政策金利を引き上げ」と公表文に記載している
9年で3回目の更新にして、初めて金額が動きました。据え置きが2回続くとそれが当たり前のように感じてしまうもので、しかも今回は、固定に戻すほうが高いという状況でもありました。固定期間が残っている場合は、次の満了日と、そのときに何が選べるのかを先に確認しておくのが良さそうです。
融資の仕組みを銀行側から知る本
固定か変動かの選択は、銀行がどういう理屈で貸しているかを知っているかどうかで見え方が変わるので、銀行員の立場から融資の仕組みを解説した本を挙げておきます。※以下はアフィリエイトリンクです。
銀行員だった大家が教える! 不動産投資 融資攻略バイブル(楽天ブックス・2,200円)
Amazonで「不動産投資 融資」の本を探す
自分のローンで試してみる
この記事の条件(借入5,950万円・返済35年・金利1.975%)を計算ツールに入れると、 実際の引き落とし額と同じ196,339円が出ます。 金利の欄だけを変えれば、上がったときに毎月いくら増えるかがその場で分かります。
家賃と経費も入れると、返済したあとに毎月いくら残るか(手残り)まで計算されます。 登録もメールアドレスの入力も要りません。
あわせて読む
- 自己資金200万円で買える収益物件はあるか|楽待の新着84件を15の金融機関の条件で判定した
- 収益物件「買えるか」判定シート(Excel無料テンプレート)|融資が付くか・不足する自己資金・年間手残りが自動で出る
出典
- 財務省「国債金利情報」https://www.mof.go.jp/jgbs/reference/interest_rate/(jgbcm_all.csv および jgbcm.csv を取得して集計/2026年8月23日取得)
- 日本銀行「金融市場調節方針の変更について」2026年6月16日 公表文PDF(2026年8月23日確認)
- ローンの条件・返済額・通知メールの日付は、運営者本人の契約および受信メールの記録
※ 返済総額の計算は元利均等返済・金利一定を前提としています。融資条件・手数料は金融機関・契約・時期によって異なります。国債利回りと不動産投資ローンの金利の連動を保証するものではありません。投資の判断はご自身の責任でお願いします。
あわせて読みたい
- 収益物件「買えるか」判定シート(Excel無料テンプレート)|融資が付くか・不足する自己資金・年間手残りが自動で出る(返済額の変動を織り込んで採算を再計算)
- 自己資金200万円で買える収益物件はあるか|楽待の新着84件を15の金融機関の条件で判定した(金融機関ごとの融資条件の違いを知る)
- 開業費はいつの支出まで入るか|開業届の前に83,323円を台帳にした(不動産の経費を台帳に残す実例)
コメント